
家を建てることは人生の大きな決断の一つです。夢のマイホームへの道のりは期待に満ちている一方で、不安や戸惑いも伴います。本記事では、住宅展示場の訪問から契約、入居までの家づくりの流れを順を追って解説します。
展示場の活用法やハウスメーカーの比較、資金計画と住宅ローンの仕組みに加えて、契約後の仕様決定や工事中の注意点、引き渡しまでの期間の目安も紹介します。情報収集から入居までは1年から1年半ほどかかるといわれるため、入居したい時期から逆算して読み進めてください。
<この記事で分かること>
- 展示場の活用と比較のコツ
- 資金計画とローン審査の流れ
- 契約時の準備と仕様決定
- 入居までの期間の目安
住宅展示場から契約までの流れを解説
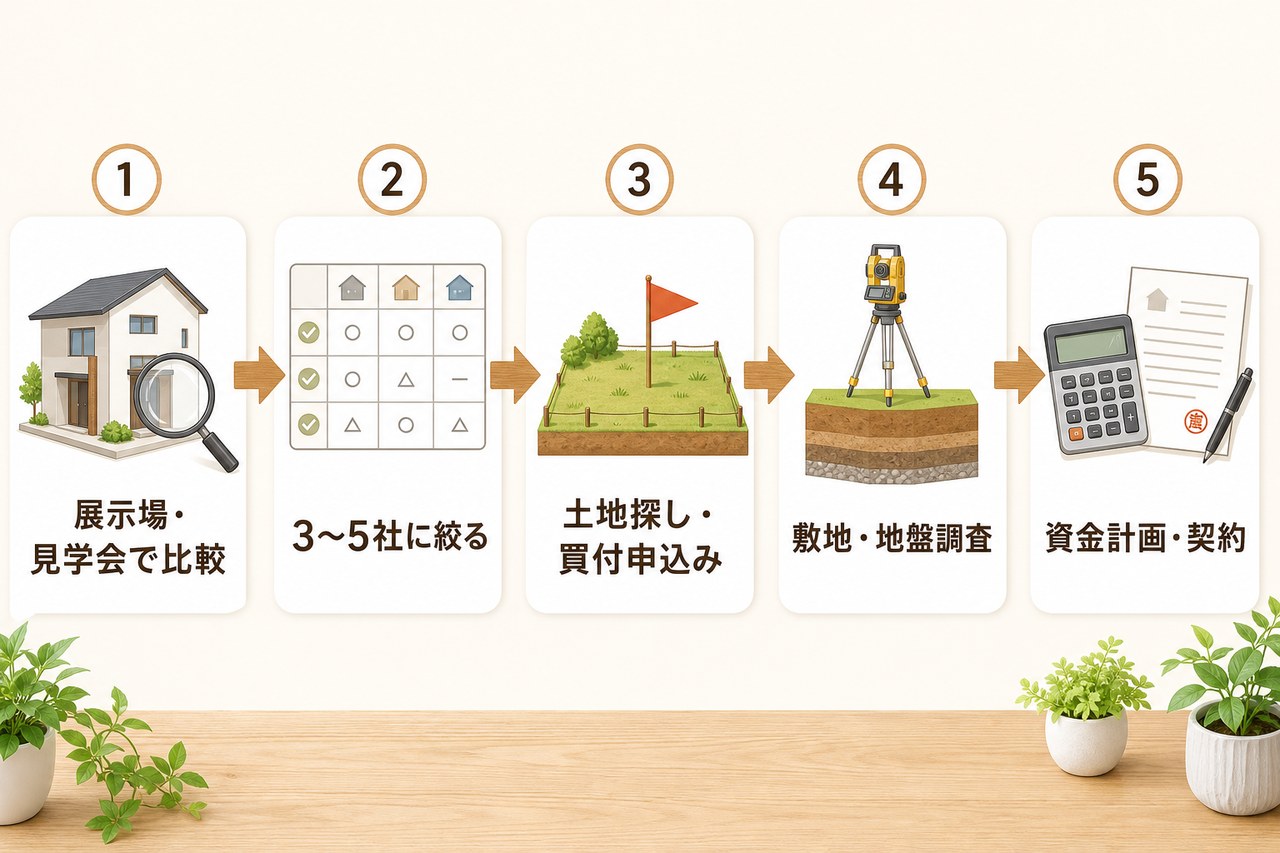
住宅展示場の活用方法
住宅展示場は、家づくりの第一歩として役立つ場所です。実際の家の内装や外観を見学できるだけでなく、最新の住宅設備や建築技術についても学べます。
まず、複数のハウスメーカーの住宅を比べることで、自分の好みや必要な機能がはっきりします。また、展示場のスタッフに質問すれば、専門的な知識も得られます。
ただし、一度の訪問ですべてを理解するのは難しいため、メモを取りながら複数回訪れるのがおすすめです。パンフレットや資料を持ち帰り、家族で話し合う時間も取りましょう。
複数のハウスメーカーを比較検討
複数のハウスメーカーを比べると、自分に合った依頼先を選びやすくなります。各社の特徴や得意分野が見えてくるからです。
比べるポイントは、建築コスト、デザイン、耐震性能、アフターサービスなどです。項目ごとに一覧表にまとめると、違いが明確になります。
なお、注文住宅の依頼先は、ハウスメーカーだけではありません。主に次の3種類があり、それぞれ特徴が異なります。
| 依頼先 | 特徴 |
|---|---|
| ハウスメーカー | 住宅展示場を設けていることが多く、建材の質感や間取りの広さを確かめやすい |
| 工務店 | 地域密着型の会社が多く、地元の気候や風土に合わせた家づくりができる |
| 設計事務所 | 複雑な間取りやデザインに対応しやすい |
表は一般的な傾向を示したものです。実際の内容は会社ごとに異なるため、気になる依頼先には資料請求や見学で直接確かめてください。
また、営業担当者の対応も判断材料になります。質問への回答の速さや正確さ、提案の具体性を見ておきましょう。
ただし、多くの会社を比べすぎると混乱しやすくなります。3〜5社程度に絞るのがおすすめです。
実邸見学会への参加のすすめ
実邸見学会は、実際に建てられた家を見学できる貴重な機会です。モデルハウスとは異なり、実際の生活空間を体感できるため、より現実的な家のイメージをつかめます。
見学会では、間取りや設備の使い勝手、日当たりなどを確認できます。住んでいる方の声を聞ける場合もあり、日々の暮らしの中での良い点や改善点も知れます。
ただし、見学会は予約制のことが多いため、事前に日程を調べて申し込みましょう。他の参加者との情報交換も役立ちますが、プライバシーへの配慮は忘れないでください。
ハウスメーカー選びのポイント
ハウスメーカーは、信頼性、提案力、価格の透明性の3点から選びましょう。長く付き合う相手だからです。
まず、会社の実績を確かめます。長年の経験や施工実績は安心感につながります。次に、要望をしっかり聞き、それに沿った提案ができるかを見極めます。アフターサービスの内容も欠かせません。
価格面では、見積もりの詳しさが判断材料になります。このとき、本体工事費だけでなく、付帯工事費や諸費用まで含めた総額で比べてください。ただし、価格だけで決めず、品質やサービスとのバランスも見ましょう。
資金計画の説明が丁寧かどうかも、会社の姿勢を知る手がかりです。信頼して次の段階に進めるかを考える材料にしてください。
さらに、会社の経営状況や財務内容も確認しておくと安心です。住宅ローンは長期にわたるため、会社の安定性は気になる点です。
土地探しとハウスメーカーの関係
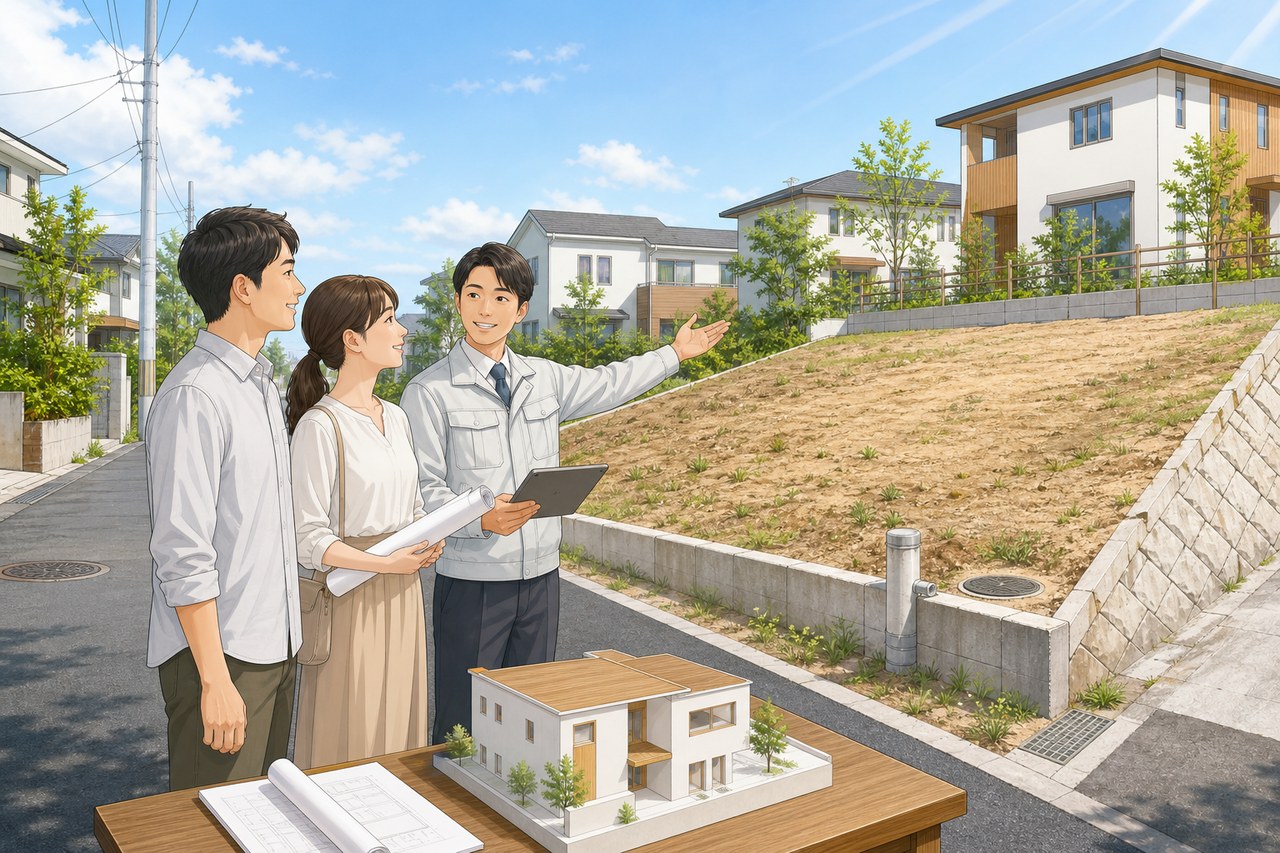
土地を持っていない場合は、土地探しと依頼先選びを切り離さずに進めるのがおすすめです。
理由の一つは、前面道路との高低差や上下水道の引き込み、外構工事といった土地に関わる付随費用が、依頼先に相談しないと把握しにくいことです。土地の状態を十分に知らないまま先に買うと、希望の家が建てられない事態にもなりかねません。
多くのハウスメーカーは土地探しのサポートも行っています。地域の不動産情報に詳しく、地盤、日当たり、法規制といった条件も専門的に判断してくれるため、その土地で理想の家が建つかを事前に確かめられます。希望の間取りをあらかじめ伝えておけば、土地と建物の総額も把握しやすくなります。
また、条件のよい土地はすぐに買い手がつく傾向があります。依頼先を決める前に土地を探し始める人もいますが、土地を見つけてから依頼先を探すと時間がかかり、その間に他の人が購入してしまうおそれがあります。
なお、土地を買う際は、住宅ローンの事前審査の結果が必要になることが多い点も押さえておきましょう。不動産会社は与信上の理由から、事前審査の結果がないと土地を売れない場合が多いためです。
注意点として、ハウスメーカーに土地探しを任せると、特定の会社に縛られる可能性があります。複数の会社に相談しながら進めると安心です。進め方の順序は会社や状況によって異なるので、詳しくは各社に確認してください。
土地の買付申込みと購入契約
気に入った土地が見つかったら、買付申込みを行います。この段階では金銭は発生せず、買付証明書の記入と押印で済むのが一般的です。買付証明書には売買契約のような法的な拘束力はありませんが、購入の意思を売主に示し、交渉を進めてもらうための書類です。申し込んでも、ほかの人に売られないと決まるわけではないため、購入を決めたら早めに売買契約へ進みましょう。
注意したいのは、値下げ交渉中に他の人が売り出し価格で申し込むと、交渉が白紙になるおそれがある点です。
売買契約では、重要事項説明書の説明を受け、納得したうえで契約します。このとき、手付金として土地価格の一部を現金で支払います。手付金の相場は土地価格の5〜10%が目安です。ただし、契約後にキャンセルすると手付金は返ってきません。印紙代などの諸費用が別に必要になる場合もあるため、事前に確認しましょう。
敷地調査・地盤調査も忘れずに
土地の購入後は、敷地調査と地盤調査を行います。
敷地調査は、希望する家を法的に建てられるか、周辺建物からの日照の影響はどうか、電気・ガス・水道をどう引き込むかを調べるものです。クレーンや資材を運ぶ車両が入れるかといった道路状況の確認も目的の一つです。法律上の義務はありませんが、省略すると希望の家が建てられなかったり、想定外の費用がかかったりするおそれがあります。
地盤調査は、地盤の強度がその家に適しているかを確かめるものです。基準を満たさない場合は地盤改良工事が必要になり、費用は状況と工法によって数十万円から数百万円と幅があります。入居者がいる土地では、引き渡し後でないと調査できない場合もあります。
資金計画の立て方
資金計画は、家づくり全体の土台です。家は建てて終わりではなく、住み始めてからの暮らしが長く続くため、毎月無理なく返済できるかどうかを最優先に考えます。
まず、自己資金と借入可能額を確認しましょう。住宅ローンの借入額は「年収の5〜7倍」などといわれることがありますが、金利や家計によって無理のない額は変わります。年収に占める年間返済額の割合(返済負担率)も確かめ、ボーナス時の支払いも含めて検討してください。
次に、土地と建物の予算配分を決めます。土地に費用をかけすぎると建物に回せる金額が減り、希望の間取りや設備をあきらめる原因になります。土地の割合は地域や条件によって変わるため、依頼先と相談しながら決めましょう。
また、建物と土地以外の費用も計上します。住宅ローンの手数料、登記費用、印紙税、地鎮祭の費用、引っ越し費用などです。思いのほか大きな金額になることがあります。
将来の教育費や老後の資金といったライフイベントの支出も踏まえて、返済計画を立てましょう。ファイナンシャルプランナーへの相談も方法の一つです。
住宅ローンの仮審査について
住宅ローンの仮審査(事前審査)は、本審査の前に行う簡易的な審査です。借入可能額の目安がわかるため、予算を立てるうえで欠かせません。
仮審査では、年収、職業、勤続年数、他の借入状況といった基本的な情報をもとに判断されます。結果は早ければ申込み当日、遅くても1週間程度で出ます。先に述べたとおり、土地を買うには事前審査の結果が求められる場合が多いため、土地探しの前に済ませておくと動きやすくなります。
ただし、仮審査の結果は目安にすぎず、本審査で借入額が変わる可能性があります。また、仮審査の後は、大きな借り入れや転職を避けたほうが無難です。
複数の金融機関で仮審査を受けることもできます。金利や返済条件を比べれば、より有利な条件が見つかるかもしれません。
住宅展示場訪問から契約後の流れ
住宅展示場に持っていくべきもの
展示場を訪れるときは、いくつかの持ち物があると効率よく見学できます。まず、メモ帳とペンです。気になった点や質問をその場で書き留められます。
次に、カメラやスマートフォンも役立ちます。内装や外観の写真は、家族と共有したり比べたりするときに便利です。ただし、撮影の前には必ず許可を得てください。
また、巻き尺があれば実際の寸法を測れます。自宅の家具が入るかどうかなど、具体的なイメージがつかみやすくなります。
さらに、現在の間取り図や希望するプランがあれば持参しましょう。気になった写真や資料も、依頼先にイメージを伝える際に役立ちます。営業担当者とより具体的な相談ができます。
請負契約時に必要な準備物
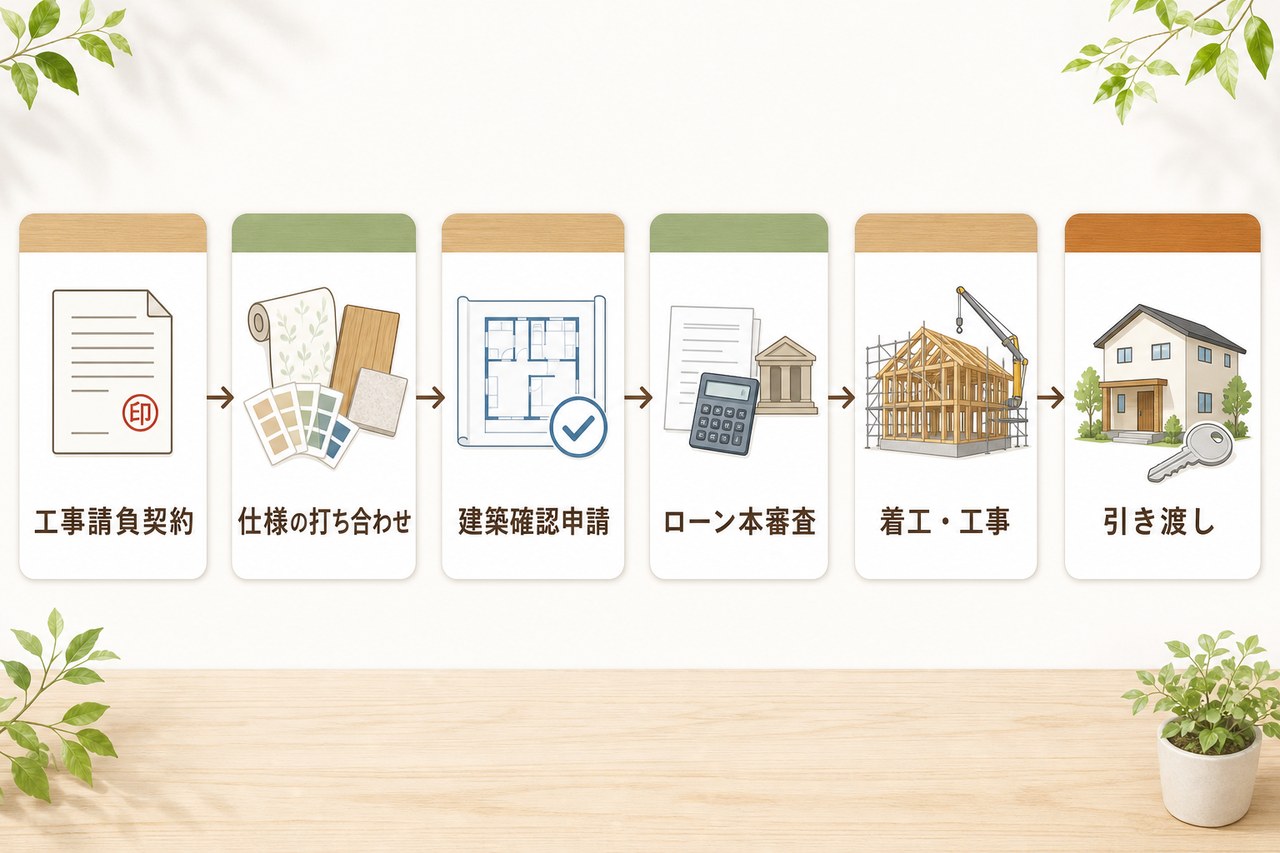
工事請負契約の前に、必要な持ち物を依頼先に確認しておきましょう。必要な書類や持ち物は会社によって細かく異なるためです。
一般的には、押印のための印鑑や、本人確認のための身分証明書が求められます。印鑑の種類(実印かどうか)や印鑑証明書の要否は、会社の指示に従ってください。
契約時には、工事費用の一部を支払うケースが多く見られます。金額や時期は契約内容によって異なるので、支払いスケジュールを書面で確認し、事前に準備しておきましょう。
契約の際は、次の書類がそろっているかも確認します。
- 工事請負契約書
- 設計書
- 仕様書
- 見積書
- 間取り図
すべての内容に目を通せば、契約後のトラブルや違約金の発生を防ぎやすくなります。専門用語でわからない点は、その場で質問してください。
契約後の仕様決定プロセス
契約後は、間取りや設備などの仕様を決める打ち合わせが本格的に始まります。期間の目安は約2か月です。
まず、基本的な間取りや外観デザインを決めます。次に、窓の位置と大きさ、キッチンなどの設備、壁紙の色、コンセントの位置といった細かい部分に進みます。ショールームで実物を見ながら決めるのがおすすめです。
設計図と仕様が固まると、建築確認申請を行います。建物が建築基準法などの法令に適合しているかを、検査機関に確認してもらう手続きで、通常は依頼先が行います。申請が通ってから着工できます。
申請後に間取りや設備を変えると、再申請が必要になり、時間と費用が追加でかかります。
このため、変更したい点は申請前までに出し切っておきましょう。決定には期限があり、工事の進行に合わせて決める必要もあります。
予算内に収めるには、優先順位をつけるのが効果的です。「ここだけは譲れない」点と「予算が合えば取り入れたい」点を分けておけば、判断しやすくなります。
住宅ローンの本審査の流れ
住宅ローンの本審査は、仮審査より詳しく行われます。手続きの期間は、およそ1か月が目安です。
まず、必要書類をそろえて提出します。主な書類は、収入証明書、住民票、印鑑証明書などです。次に、金融機関が年収や勤務先の安定性、他の借入状況を細かく調べます。
また、多くの場合は団体信用生命保険への加入が必要です。万一のときにローンの支払いが免除される仕組みで、加入時には健康状態も確認されます。
審査の間は、新たな借り入れや転職を避けてください。結果に影響するおそれがあります。
金利のタイプは、変動金利、全期間固定金利、固定金利期間選択型の3種類です。収入や支出を踏まえて、無理なく返せる月々の返済額と金利を選びましょう。
着工時などに工事費用の一部を支払う会社が多い一方、住宅ローンの融資が実行されるのは一般的に引き渡し時です。そのため、着工までに、途中の支払いを自己資金でまかなうか、つなぎ融資や分割融資を使うかを決めておくと安心です。扱いは金融機関や会社によって異なります。
つなぎ融資の仕組みと注意点
つなぎ融資とは、住宅ローンが実行されるまでの間、一時的に資金を借りる仕組みです。土地の購入費や手付金、着工時の支払いなどに使われます。
工事代金などをつなぎ融資で支払い、住宅の完成後に住宅ローンで返済する流れです。資金繰りの問題を解決できる一方で、つなぎ融資にも金利がかかります。短期間でも金額が大きいため、無視できない費用になります。
また、つなぎ融資にも審査があります。土地の購入に使う場合は、建物プランと見積もりの提出を求められます。住宅ローンの審査と並行して進めると、手続きがスムーズです。
工事中のお客様の役割
工事中の主な役割は、進み具合の確認と、決定事項の最終確認です。定期的に現場を訪れ、工事の様子を見ましょう。完成後は見られない構造や断熱の施工も確認できます。ただし、安全のため、勝手に現場へ入らず、現場監督の立ち会いのもとで見学してください。
着工前には、安全を祈る地鎮祭を行うのが一般的です。最近は簡略化したり、行わなかったりする例もあります。上棟式を行う会社もあるため、こうした機会にコンセントの位置や外構の部材の色などを確認すると良いでしょう。
また、近隣への配慮も欠かせません。工事中は騒音や工事車両の出入りで迷惑をかけることがあります。着工前、できれば地鎮祭のタイミングであいさつをしておくと、トラブルを防ぎやすくなります。現場監督や担当者が代わりに行ってくれる場合もあるので、事前に聞いておきましょう。
ただし、工事そのものに施主が関わるのは避けましょう。専門家に任せるのが、安全で品質の高い施工につながります。
引き渡し前の最終確認と手続き
引き渡し前の最終確認は、新居の仕上がりを確かめる機会です。依頼先と一緒に、施工のミスや不具合がないか、注文どおりの住宅になっているかを見ます。傷や汚れ、設備の動作も忘れずに確認しましょう。
気になる点はその場で伝えてください。引き渡し前なら補修してもらえますが、引き渡し後は対応してもらえないこともあります。
次に、エアコンや給湯器、セキュリティシステムなど、各設備の使い方の説明を受けます。
問題がなければ、鍵と保証書を受け取り、引渡確認書に署名して引き渡しが完了します。保証書や取扱説明書は、今後のメンテナンスに必要です。
残金の支払いは引き渡しまでに行います。住宅ローンの融資が実行されるのもこの時期です。登記手続きなども並行して進めます。
入居後は、6か月・1年・2年などの時期に定期点検が行われます。点検の時期と、保証の範囲や期限を、引き渡し時に確認しておきましょう。
入居までのタイムライン
入居までの期間は、情報収集を始めてから約1年〜1年半が目安です。段階ごとの目安は、次のとおりです。
| 段階 | 期間の目安 |
|---|---|
| 資料請求・見学・資金計画・プランと見積もり | 合計で約3〜6か月 |
| 工事請負契約 | 1日 |
| 間取り・仕様の打ち合わせ | 約2か月 |
| 住宅ローン手続き | 約1か月 |
| 工事(着工から完成) | 約4〜6か月 |
| 引き渡し・引っ越し | 約1か月 |
契約後の打ち合わせから入居までは、単純に足し合わせると8〜10か月ほどです。会社や工法、地盤の状態によっても変わるため、あくまで目安として捉えてください。
プランにこだわると延びることもあり、土地探しに難航すると2年以上かかる例もあります。入居したい時期の1年半前を目安に始めると余裕が持てます。土地探しから始める場合は、2年前ごろからが目安です。
また、天候や資材の納品、自然素材など入荷に時間のかかる建材の選択でも、工期は延びやすくなります。入学や転勤に合わせるなら、余裕を持たせたスケジュールにしましょう。
引っ越しの準備も並行して進めます。新居の間取りに合わせた家具の購入や、不要品の処分も計画的に行いましょう。
総括
以下に、記事の内容のポイントをまとめます。
- 住宅展示場は複数回訪れ、メモや写真で比較材料を残す
- 依頼先はハウスメーカー・工務店・設計事務所の特徴を知り、3〜5社に絞る
- 見積もりは付帯工事費や諸費用を含む総額で比べる
- 資金計画は毎月無理なく返せるかを最優先に立てる
- 住宅ローンの事前審査は当日〜1週間ほどで、土地購入前に必要な場合が多い
- 敷地調査と地盤調査は省略せず、地盤改良の費用も見込む
- 契約後の間取り変更は建築確認申請の後だと再申請になるため、申請前に決める
- 入居までは情報収集から約1年〜1年半を見込み、入居時期から逆算して動く
コメント
コメント一覧 (1件)
[…] 注文住宅の購入は、土地探しから始まり、引き渡しまで長期間にわたります。以下に一般的な流れを示します。 […]